

主にグローバル市場に上場している海運関連株式、海運関連商品および先物運賃契約(FFA)を対象にロング/ショート戦略で
追求することを目的とします。
運用会社は、上場株式を始め非上場企業へのアプローチを行い、海運業界全体のファンダメンタルズ調査の結果に基づいて、
上場株式へ投資します。
投資チームは海運会社の保有船舶ごとのキャッシュフローの積み上げといった精緻な評価モデルを用い、長期保有する20~30
のコア銘柄を抽出しポートフォリオを構築します。また、必要に応じてペアトレードを行い、下落局面での収益確保を目指す
ショートポジションをとります。投資先ファンドの純資産価額に対するレバレッジの最大水準は、グロス方式による算定では400%、コミットメント方式による算定では300%です。2026年8月の地域別組入れは、欧州・中東・アフリカ市場47%、
北米市場40%、アジア太平洋地域13%です。
・ ファンダメンタル・バリュー投資
・ サブセクターの需給ファンダメンタルズ及び当該分野の企業群に対する厳密なモデリング
・ 投資サイクル全局面でアルファ創出を目指す制約のないアプローチ
・ 基礎的要因の変化に応じて迅速にポジションを変更する運用体制
・ 20~30銘柄の集中ポートフォリオ
・ 株式(約75~90%)及び商品/船舶傭船料先物予約(約10~25%)
・ ネット・レンジ:-50% ~ +100%
・ グロス・レンジ:+80% ~ +200%
・ 年間回転率:約1~2回(過去12ヶ月:1.4回)
<分析>
造船所の動向、船舶別キャッシュフロー予測、広範な専門家からの最新データを取得・検証。
<投資>
ファンダメンタルズ分析に基づき、ミスプライスされた株式に長期投資。また、セクター内でのペアトレードによる投資収益の追求。
<ポートフォリオ構築>
ポジションサイズは以下の要素を組み合わせて決定される:期待リターン、潜在リスク、投資対象全体に対するボラティリティ。ただし、以下の条件に従う:
・ 一銘柄の構築/以下の条件に従って、期待リターン、損失のリスク、ボラティリティを鑑み新規投資はAUMの12.5%まで
・ 一銘柄でAUMの20%を超えない。
・ サブセクターへのエクスポージャーはAUMの±50%
<リスク管理>
AUMの10%を超えるポジションは週次レビュー、評価損がマイナス25%に達した投資先に関してはリスク委員会にて注視。
グローバルな船舶の保有者である船主会社の上場比率は隻数ベースで20%~25%程度、時価総額ベースで20%前後と推定され、多くの船主会社は非上場であることが特徴です。
運用会社は、非上場会社も含むファンダメンタルズ調査を詳細に行うことにより、世界中の船舶需要や傭船コストの動きなどを
分析し、上場会社の動向や経済環境などを加味してポートフォリオの構築を行っています。
| 未上場会社への アプローチ |
圧倒的多数の非上場船主会社へのアプローチが、差別化の大きなポイントです。船舶の需要状況や造船スケジュールなどを定期的に取得し、業界動向を綿密に把握して上場会社に対する投 戦略の参考とします。 |
| ギリシャの船主 | ギリシャには、数百のファミリー系船主が存在し大手名門一族が代々船を所有しています。 ギリシャ所有船の内、上場会社は15~20%程度と推計されています。 |
| 大手の船主は 非上場 |
① コンテナ容量でシェア1/3を有する船主の世界的大手2社は非上場会社です。 ② 世界No1の船主で世界最大のコンテナ船会社であるMSC(スイス本社)は非上場会社です。 ③ 世界トップクラスのCMA CGM(フランス本社)は非上場会社です。 |
| 上場は 20%程度 |
世界の船隊の資産総額は2.0~2.5兆ドルと推計されている一方、上場海運株の時価総額を 約4,500億ドルとすると、上場会社の比率は20%程度になります。 |
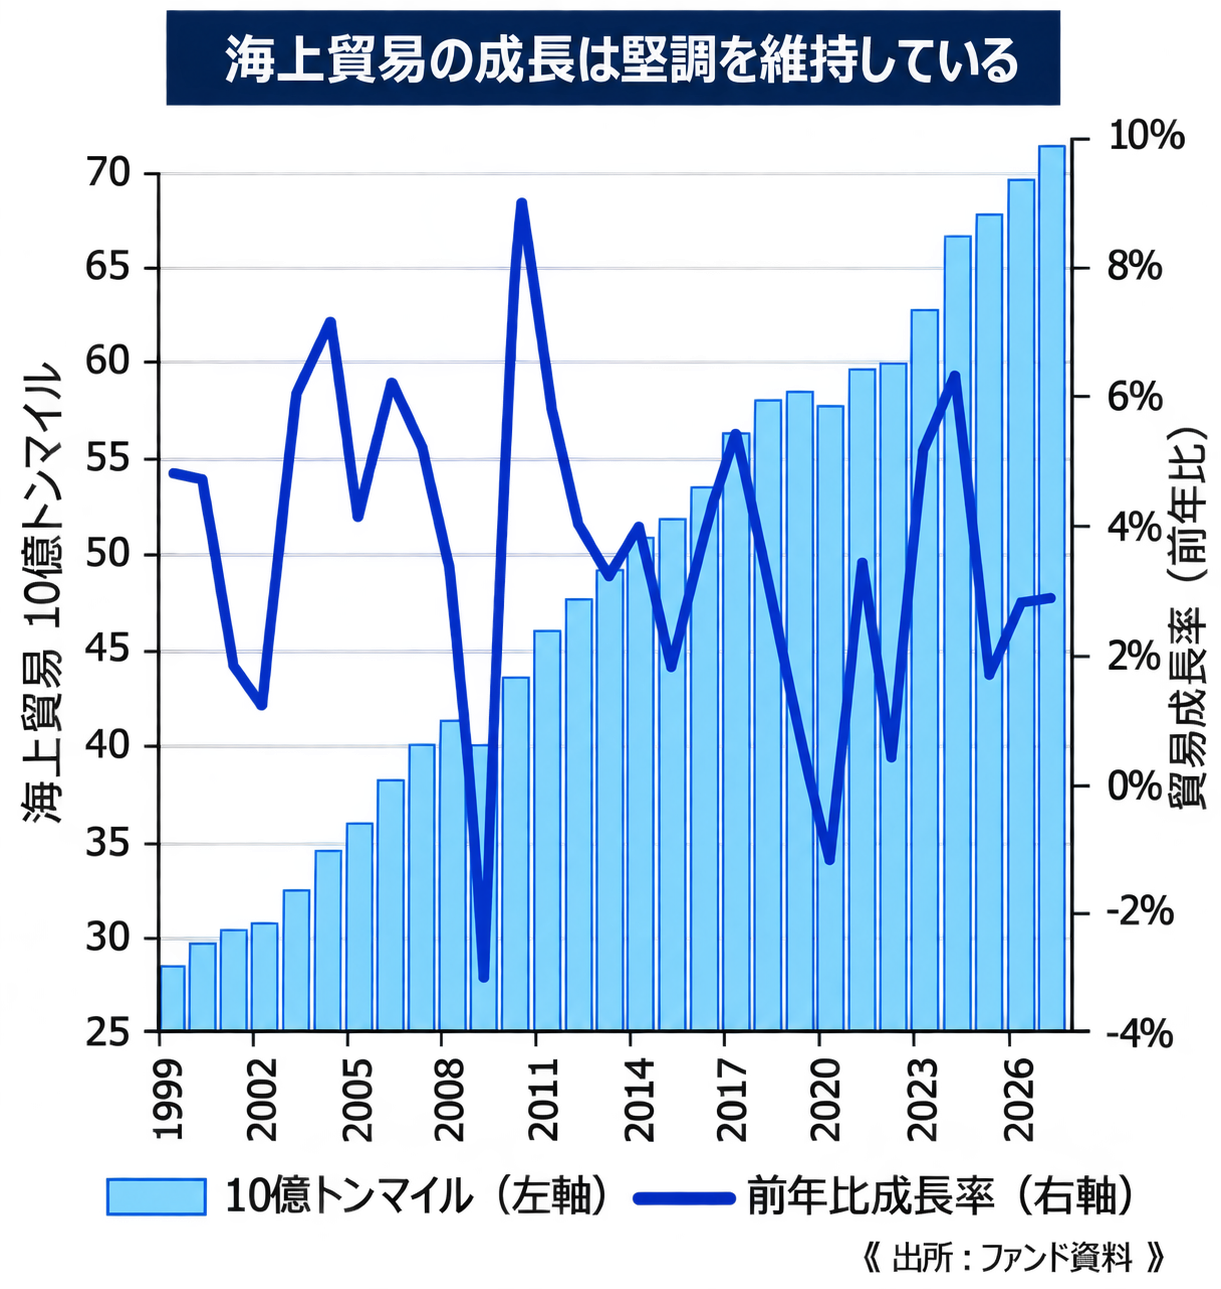
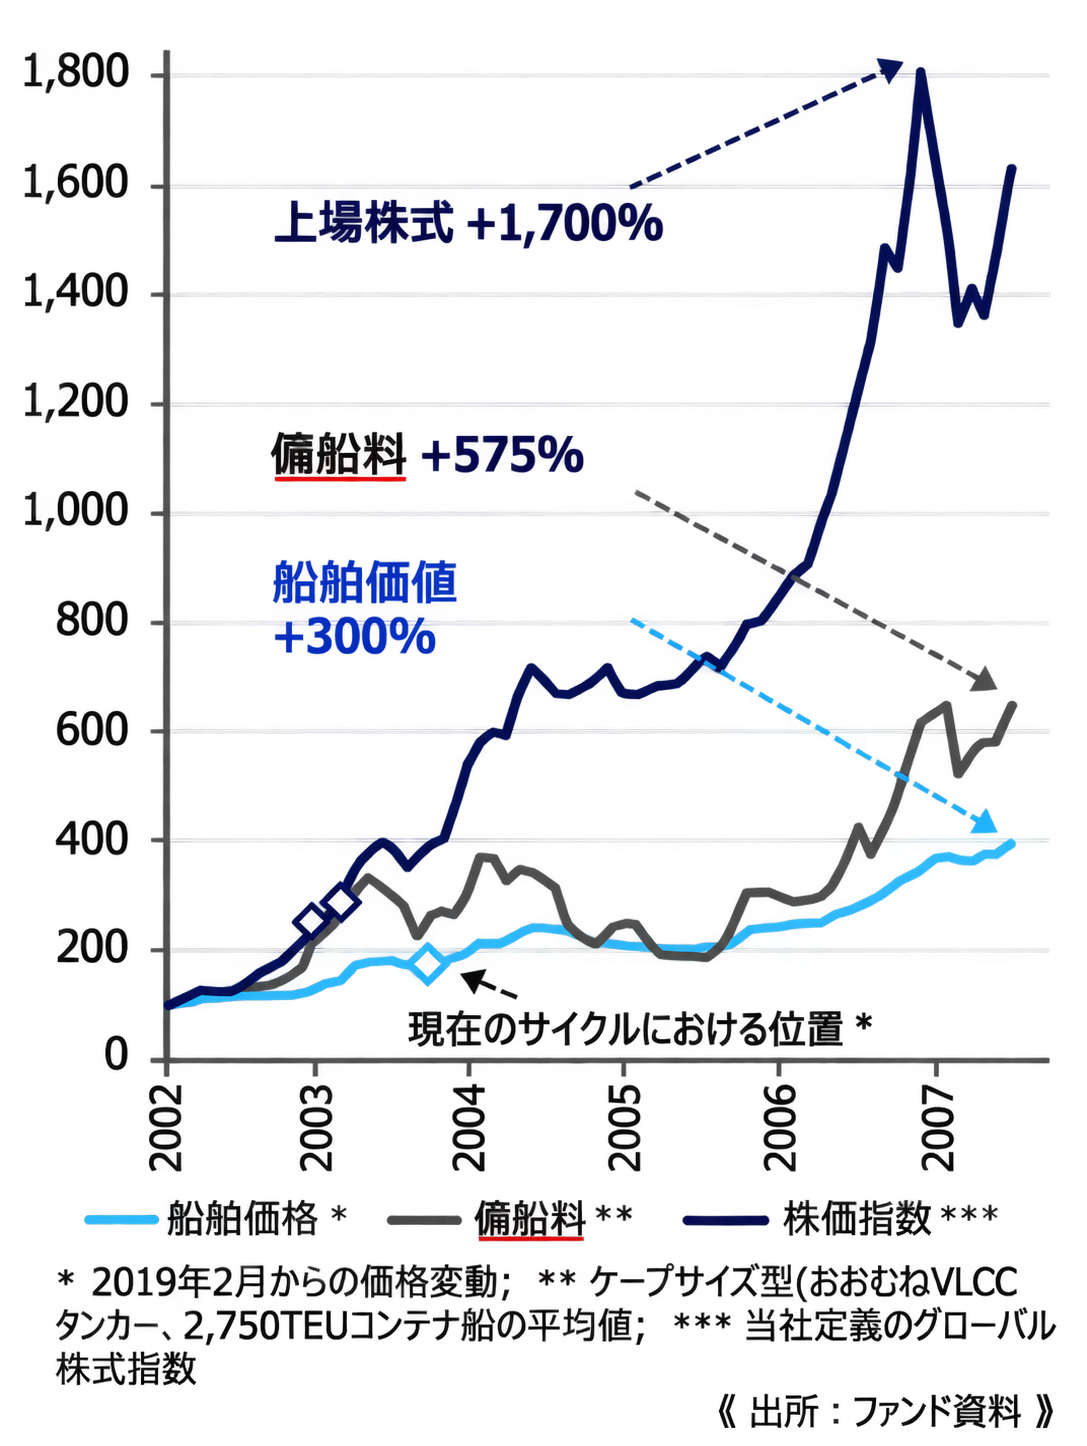
1. 生産能力拡大余地は限られ価格上昇見込み
・ 新造船受注残高からスクラップ船を差し引いた
残高は、30年ぶりの低水準
・ 造船能力は2011年をピークに40%減少
・ 2024年、2025年まで新造船の竣工は限定的
・ 造船費用は上昇(資材と労働力)
・ 銀行融資不足がなお新規受注の制約
2. 新環境規制がさらに生産能力を抑制
・ 国際海事機関の温室効果ガス排出削減規制は
旧型船に影響
・ 運行時の減速と廃船加速で一段の輸送能力減
・ 推進機能の設計が不透明で投資停滞
3. 長期需要見通しは強気
・ 世界経済はより資本集約の局面へ
・ グリーンエネルギーのインフラには多額の資金
と大量の資材を要する
・ 世界で景気刺激策の影響を受ける
・ コモディティサイクルは拡大
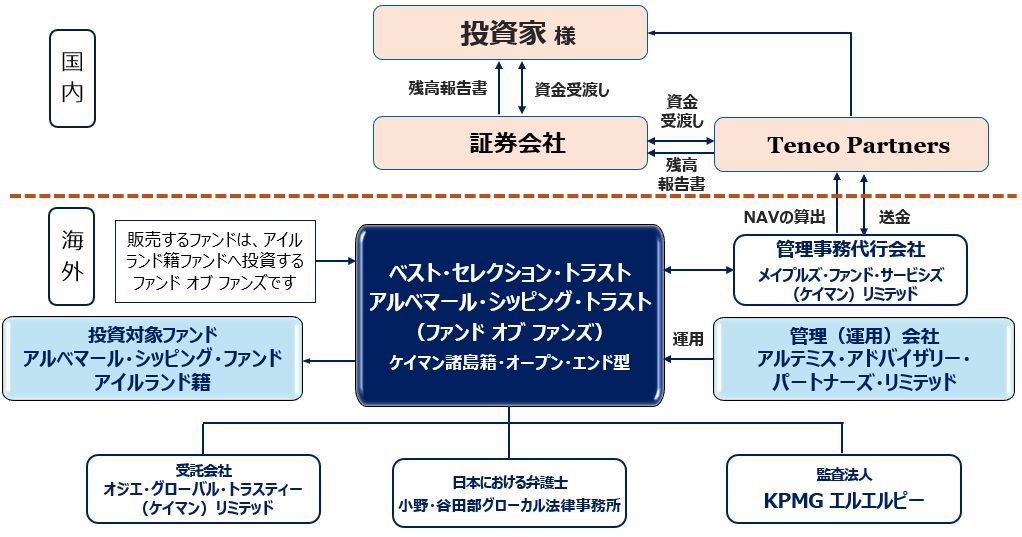
| 関係法人 | 社名 | 役割 |
|---|---|---|
| Investment Manager 管理(運用)会社 |
Artemis Advisory Partners Ltd アルテミス・アドバイザリー・パートナーズ・ リミテッド |
ケイマン諸島金融庁(CIMA)にSIBA(証券投資事業法) 登録者として規制されるブティック型会社。 |
| Trustee 受託会社 |
Ogier Global Trustee (Cayman) Limited オジエ・グローバル・トラスティー (ケイマン)リミテッド |
ファンドの受託業務。6カ国(東京、香港、アイルランド、ロンドン、ルクセンブルクおよびケイマン諸島)に日本 向けデスクを設置。従業員数、オジエグループ全世界で 約1,300名。 |
| Administrator 管理事務代行会社 |
Maples Fund Services (Cayman) Limited メイプルズ・ファンド・サービシズ (ケイマン)リミテッド |
ケイマン。純資産価額の計算、管理報酬および成功報酬の 計算、およびファンド購入・解約の実行。約1,250億米ドルの顧客資産を管理。従業員数は全世界で約2,500名。 |
| Administrator‘s Delegate 管理事務代行会社の受託者 |
Maples Fund Services (Asia) Limited メイプルズ・ファンド・サービシズ(アジア) リミテッド |
香港。純資産価額の計算、管理報酬および成功報酬の計算、およびファンド購入・解約の実行。約1,250億米ドルの顧客資産を管理。従業員数は全世界で約2,500名。 |
| Auditor 監査法人 |
KPMG LLP ケーピーエムジー・エルエルピー |
ファンド資産の財務内容の監査。KPMGグローバルの本拠地はオランダにあり、146の国と地域で約23万人を擁して321億米ドルを売り上げる世界4大会計事務所の1つ。 |
| Legal Advisors as to matters of Cayman Islands Law ケイマンにおける弁護士 |
Ogier Global Trustee (Cayman) Limited オジエ・グローバル・トラスティー (ケイマン)リミテッド |
ケイマン諸島の法律に関する事項についての法律事務所 |
| Legal Advisors as to matters of Japanese Law 日本における弁護士 |
Ono & Yatabe Glocal 小野・谷田部グローカル法律事務所 |
日本の法律に関する事項についての法律事務所 |
| ポジション(2026年8月末) | 定量指標(2026年8月末) | ||
|---|---|---|---|
| USD565m | 32.0% | ||
| 57.5% | 21.7% | ||
| 96.2% | 67% | ||
| 19 | 1.31 | ||
| 8 | 0.37 | ||
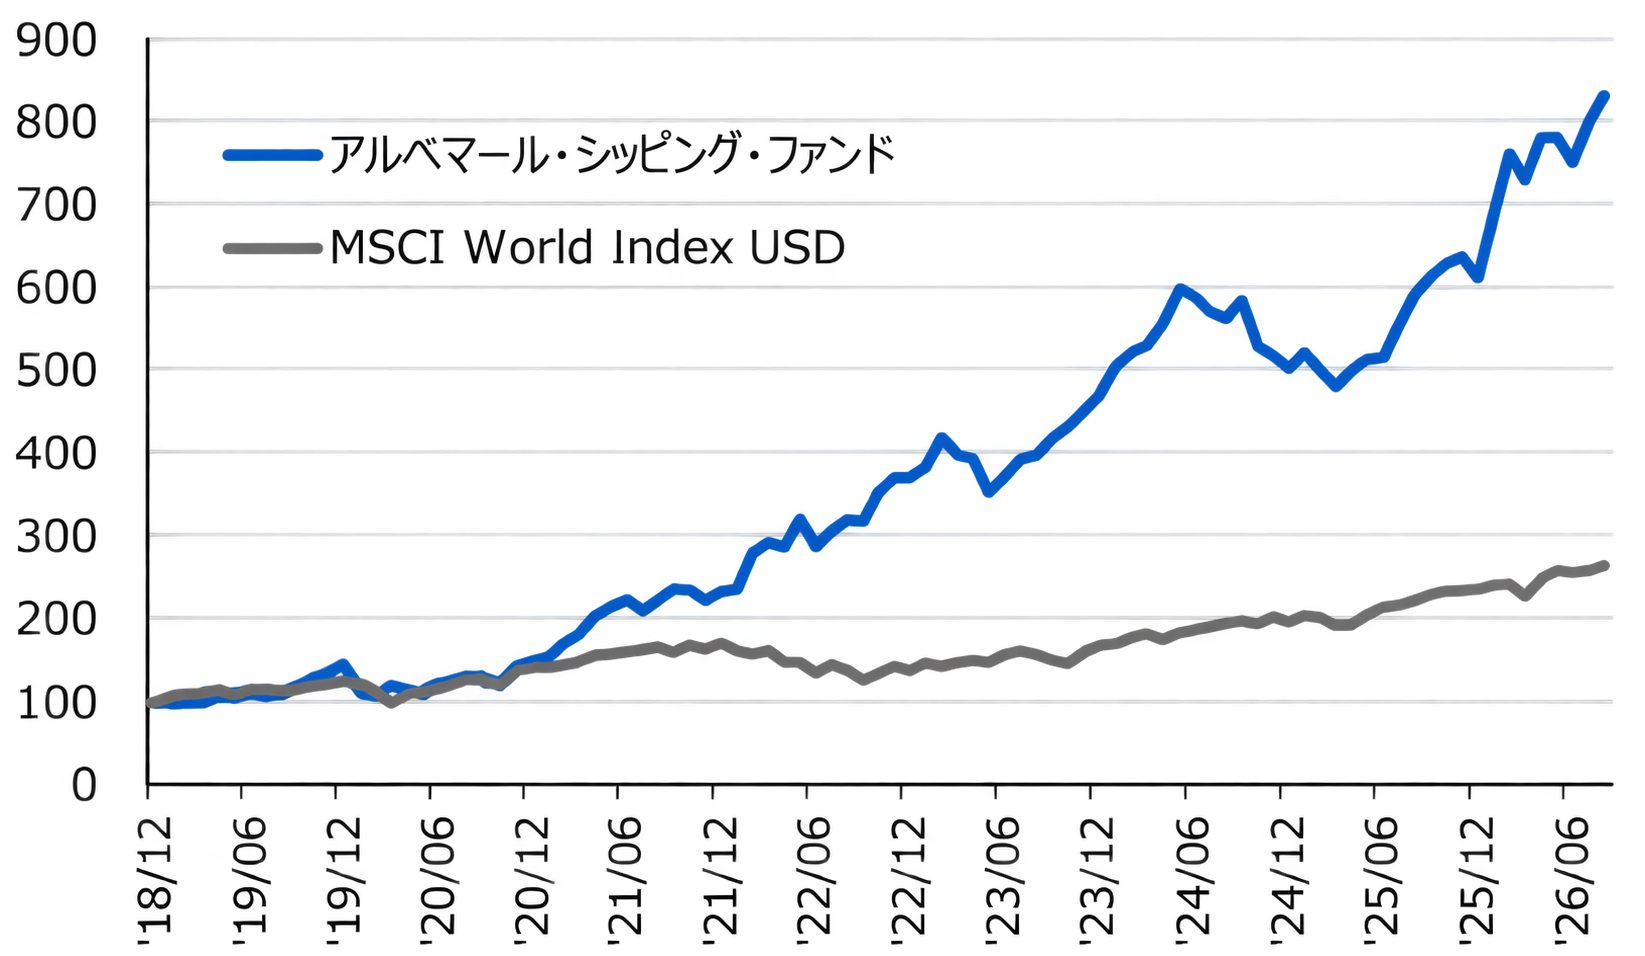
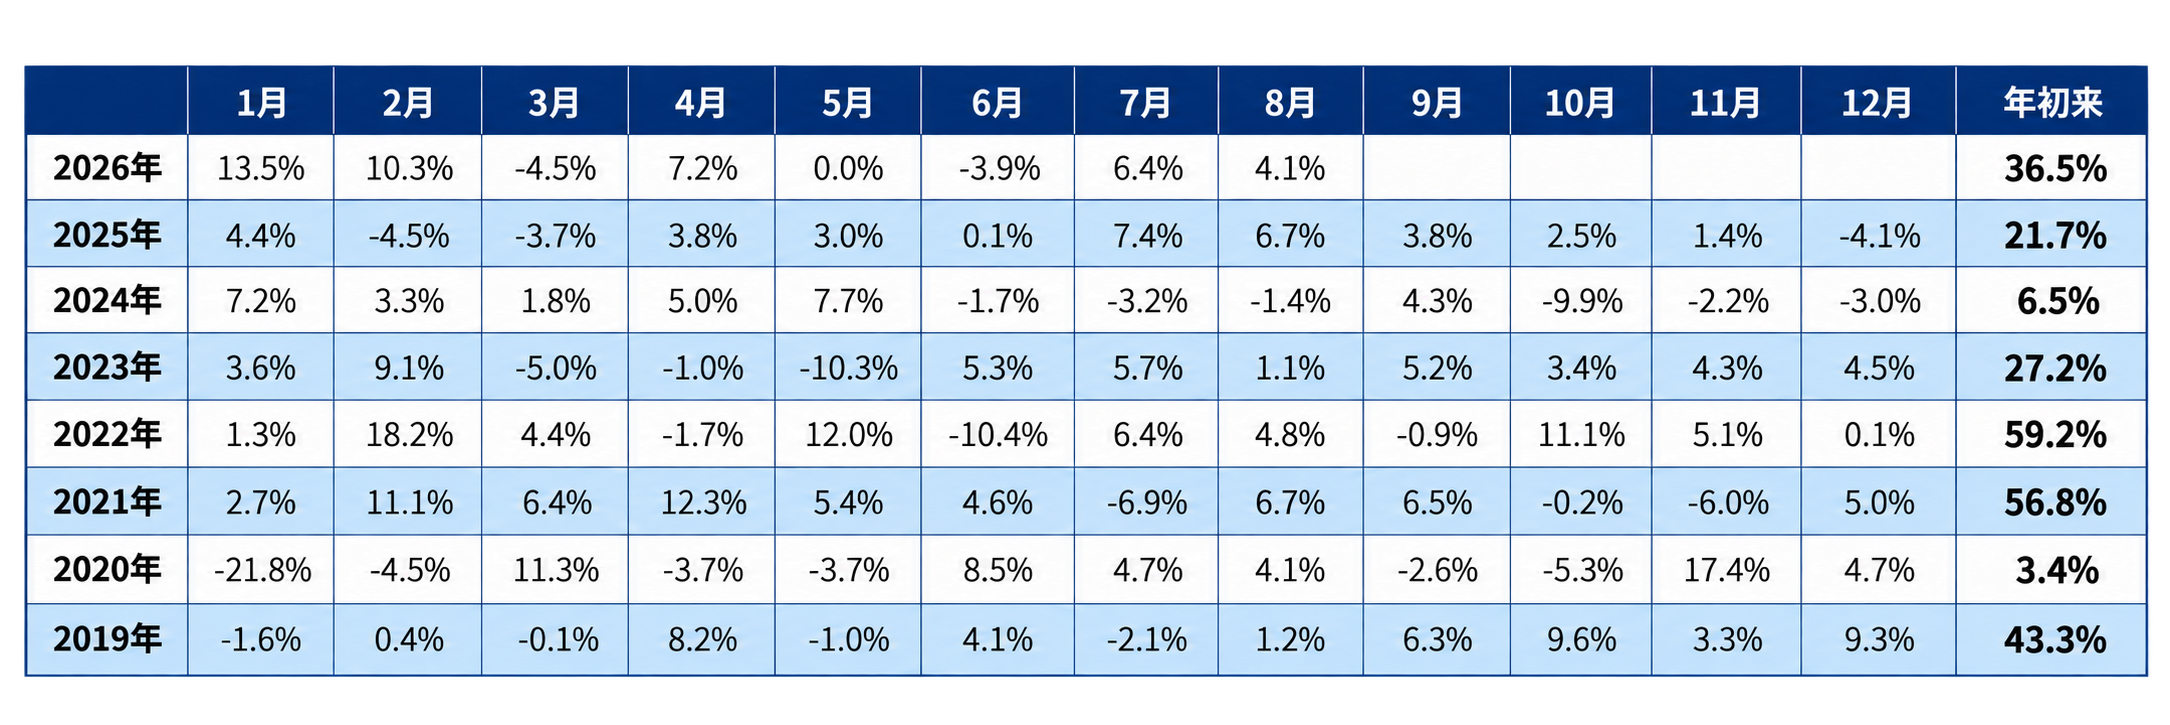
| 運用リスク | ファンド運用は、元本を失うリスクを負っています。ファンドに関して取得および取引される 有価証券および利益向上を目的として用いられる投資手法および戦略の性質により、このリスクが増大することがあります。管理(運用)会社は、ファンドのポートフォリオの管理に最善の 努力を尽くしますが、ファンドが損失を被らないという保証はありません。 |
| 価格変動リスク | 株式の価格は国内外の政治的・経済的情勢によって影響を受けて変動する場合があります。株式の価格が値下がりした場合はファンドに重大な損失が生じることとなります。 |
| 金利変動リスク | 金利水準の大きな変動は株式市場に影響を及ぼす場合があり、当ファンドの基準価格の変動要因となります。 |
| 為替変動リスク | 外貨建資産は円換算額が為替相場の変動の影響を受けます。 |
| レバレッジリスク | ファンドのレバレッジの最大水準は、グロス方式による算定では400%、コミットメント方式による算定では300%ですが、最大水準はその時々に変更される可能性があります。借入や先物・オプションなどによるレバレッジ利用の結果、ファンドの投資収益の変動が増幅されることが 想定されます。 |
| 信用リスク | 投資している有価証券等の発行会社の倒産や財務状況または信用状況の悪化等の影響により有価証券等の価格が値下がりした場合はファンドに重大な損失が生じることとなる場合があります。 |
| キーマンリスク | 管理(運用)会社においては、アナリストやファンド・マネジャーが運用の重要な役割を担っております。仮に、それらの人員が退職や疾病等により業務が出来ない場合は運用結果への影響が考えられます。 |
| その他留意点 | 本ファンドの取引に関しては、金融商品取引法第37条の6の規定(いわゆるクーリング・ オフ)の適用はありません。 |
| ファンド概要 | |
|---|---|
| ファンド名 | Albemarle Shipping Trust ISIN NUMBER: KYG3938T1004/CUSIP NUMBER: G3938T 100 |
| 形式 | ケイマン籍オープン・エンド型契約型追加型外国投資信託(米ドル建て) |
| 購入(申込)単位 | 2,000万円又は、130,000米ドルで販売会社が定める金額。 |
| 購入(申込)締切時間 | 月次、各月の最初のファンド営業日の5ファンド営業日以前の販売会社が定める日の15時。 |
| 購入(申込)手数料 | 申込金額の3.5%(税別)を上限として、販売会社が定めます。 |
| 換金(買戻し)の請求 | 月次受付、45暦日前以前の日までに販売会社への事前通知。 |
| 換金(買戻し)価格と代金 | 解約代金は、一口当たりの純資産(NAV)の算出後にお支払いします。原則、解約基準日から 20営業日を目途にお支払い予定です。 |
| 換金(買戻)手数料 | ありません。 |
| 換金(買戻)の受付制限 | 解約額が運用資産の25%以上となる場合に、運用会社が解約受付制限を発動する場合が あります(ゲート規制)。 |
| 繰上償還 | ファンドは「繰上償還」条項があり、運用資産の減少や正常な運用が困難な状況などの 事由により、運用会社の判断によりファンドを強制的に終了させることがあります。 |
| 投資家が直接的に負担する費用 | ||||
|---|---|---|---|---|
| 購入(申込)手数料 | 申込金額の3.5%(税抜)を上限として販売取扱会社の裁量により決定され、購入(申込) 手数料が申込金額とは別に販売取扱会社にお支払いいただきます。購入(申込)手数料は、 販売取扱会社が取得します。詳細は、販売取扱会社にお問合せください。 |
|||
| 換金(買戻)手数料 | 換金(買戻)手数料は、ありません。 | |||
| 投資家が信託財産で間接的に負担する費用 | ||||
| 手数料等 | 支払先 | 対価とする役務の内容 | 報酬率 | |
| 毎 日 |
受託報酬 | 受託会社 | ファンドに対する受託業務 | 年間16,000米ドル |
| 管理(運用)報酬 | 管理(運用)会社 | ファンド資産の運用、管理およびファンドの受益証券の発行、買戻し等の業務 | 年間25,000米ドル | |
| 代行協会員報酬 及び販売報酬 |
代行協会員 | 目論見書、運用報告書等の販売会社への送付、受益証券1口当たり純資産価格の公表及びこれらの付随する業務 | 年率 0.2% | |
| 販売会社 | 受益証券の販売業務、購入・換金の取扱業務、運用報告書の交付等購入後の情報提供業務およびこれらに付随する業務 | 年率 1.4% | ||
| 信託財産留保金 | ありません | |||
| その他費用・手数料 | ファンドの組成・開示・管理・運営に関する費用、監査費用、取締役の報酬、一般管理事務 代行報酬、保管報酬、組入有価証券の売買の際に発生する売買委託手数料等がかかる場合が あります。(その他の費用については、運用状況および資産規模等により変動しますので、 事前に料率・上限等の記載をすることはできません。) |
|||
A. 関東財務局(金融庁)へ2026年10月9日にファンドの届出を行っています。お客様からの買付注文の受付は
2026年10月26日からとなります。
A. 国内の公募投資信託でも半分以上は海外への投資を行っていますので、海外への投資を行っている投資信託と
同様と考えられます。国内の投資信託会社を経由せず海外へ直接投資されます。尚、目論見書や運用報告書など
は国内投資信託と同様です。
A. 外国の法律に基づいて、海外で設定・運用されている投資信託のことです。当ファンドはケイマン諸島で設定されて
おります。
A. 投資資金の大部分をグローバルな上場市場への投資を行いますので、株式市場の変動が運用成果に影響します。
しかしながら、運用は「買い」と「売り」の組合せとなりますので、市場下落時でも運用収益を追求します。尚、
元本保証の無い金融商品です。
A1. 価格変動リスク、為替変動リスク、金利変動リスク、投資先の信用リスク、流動性リスク、投資先の国・地域の情勢に
よるカントリーリスクなどです。また、当ファンドは金融商品取引法第37条の6の規定(いわゆるクーリング・オフ)の
適用はありません。
A2. 当ファンドは「繰上償還」条項があり、運用資産の減少や正常な運用が困難な状況などの事由により、運用会社の判断によりファンドを強制的に終了させることがあります。
A. アイルランド籍の「Albemarle Shipping Fund」を通して、海運関連株式に約75~90%、商品/船舶傭船料先物に
約10~25%の投資を目指すロング/ショート戦略です。(2026年8月末時点、上場株式97.7%、コモディティ2.0%、
上場先物・オプション0.3%、)エクスポージャーはネットで-50~+100%、グロスで+80%~+200%を目指して
おります。(2026年8月末時点、ネット57.5%, グロス96.2%)
A. 海運セクターは世界の船舶保有会社の内上場企業約25%で、非上場企業約75%といった特徴的な業界です。運用会社は、その75%の非上場企業も含めてアプローチすることで、船舶の需要状況や造船スケジュールなどの情報を取得し、業界動向を把握して上場企業を対象に投資し、投資利益の追求を図ります。
A. 長期保有する20~30のコア銘柄を抽出。2026年8月末時点ではロングポジション19銘柄,ショートポジション8銘柄です。
A. 一般的な国内投資信託は、上場株式を対象に株価上昇が見込まれれば株式を買い、投資収益を追求します。一方、株価が下降すると見込まれれば株式を売却し下落リスクを回避します。当ファンドは、株価上昇が見込まれれば株式を買い、上昇時に投資収益を追求し、株価下降が見込まれれば株式の売り(信用取引の売建など)を行い下落局面での投資収益を追求します。つまり、ロング・ショート戦略は、株式市場の変動に関係なく絶対的投資収益を追求する投資手法です。運用会社の投資判断がパフォーマンスを左右する要因となります。
A. グローバルです。2026年8月時点で、EMEA(ヨーロッパ・中東・アフリカ)47%、北米40%、アジア太平洋地域13%となっています。
A. 新規銘柄への投資は、ファンド運用資産(ファンドAUM)の12.5%まで、一銘柄でファンドAUMの20%まで、
サブセクター(船の種類)にはファンドAUMの±50%となっています。
A. リスク委員会(CIOおよびCEO)を毎週開催します。リスク委員会では、シナリオ分析、標準的なリスク指標、
ポートフォリオの流動性、ファンドAUMの10%を超えるポジションのチェックなどを行います。また、評価損が
マイナス25%となった銘柄はリスク委員会による全面的な見直し対象となります。当ファンドでは、5営業日以内に
ポートフォリオの80%を換金できることを目指しています。
A. ファミリーオフィスが約40%、富裕層(関係者含む)が約25%、FoFが約15%、資産運用会社が約10%、その他機関
投資家(含む財団)が約10%となっています。
A. 買付及び売却は、円及び米ドルです。
A. 日本円では2,000万円、米ドルでは130,000米ドルです。詳細は販売取扱会社がへお尋ねください。
A. 月次買付で、各月の最初のファンド営業日の5ファンド営業日以前の販売会社が定める日の15時です。それまでに買付
申込書及び投資資金の振込をお願いします。
A. 当ファンドは月次解約です。ただし解約には45暦日事前通知の必要がありますので、解約日の45暦日(その日が営業日でない場合はその直前の営業日)以前の日までに解約申込書を販売会社に提出してください。なお、大口解約に制限がかかる
場合や、運用の途中で繰上償還される可能性もあります。
A. 当ファンドは分配はありません。
A. まず脱炭素規制の面では、老朽化した船のスクラップ増加と減速運航によって、実質的に使える船腹が絞られ、需給が
タイトになる ことが想定されます。ただし、この動きは船種によって異なります。コンテナ船は、2020〜2023年のコロナ特需で大量発注された新造船が2024年以降次々と竣工し、2027年にかけて供給過剰がピークを迎える見通しです。この竣工ラッシュによる供給過剰は、脱炭素による供給減少を上回る規模とされており、コンテナ船については運賃の調整期
(ダウンサイクル)に入ることが予想されます。
当ファンドは、組み入れられる資産等の値動きのほか為替変動による影響を受けて下落または上昇することがある外国籍投資法人であり、元本保証のない金融商品です。
本資料は、目論見書の補足資料です。「投資リスク」、「手続・手数料等」、「ファンドの費用・税金」など詳細は、交付目論見書にてご確認ください。
当ファンドのお取引に関しては、金融商品取引法第37条の6の規定(いわゆるクーリング・オフ)の適用はありません。
本資料は、投資勧誘を目的としたものではありません。
本資料は、信頼できると思われるデータ・情報に基づいて作成されておりますが、その正確性、信頼性、安全性等について保証するものではありません。
本資料に含まれる過去のパフォーマンスおよび文言等は、将来のいかなるパフォーマンスを保証するものでも、示唆するものでもありません。
これらの情報に関する一切の権利、義務は、その情報提供者に帰属します。この情報の内容は、情報提供者の事由により変更されることがあります。
本資料に掲載された情報に基づく判断については、閲覧者ご自身の責任のもとに行うこととし、万一本資料の情報により、閲覧者が損失を被ったとしても、販売会社および当該情報提供者はいかなる損害に対しても一切の責任を負うものではありません。
購入のお申込みの際は、販売会社から投資法人説明書(交付目論見書)をあらかじめまたは同時にお渡ししますので、必ずお受け取りになり、詳細をよくお読みいただき、投資に関してはご自身でご判断ください。また、あらかじめ交付される契約締結前交付書面など(目論見書補完書面を含む)の内容をよくお読みください。
 交付